
15 сентября Центробанк повысил ключевую ставку до 13% годовых. А с 20 сентября Правительство увеличило первоначальный взнос на льготные программы с 15 до 20%. Рынку дают самые разные прогнозы: цены вырастут, цены упадут, спроса не будет, а кто-то вообще предсказывает обвал. Давайте разберемся, что нас ждет на самом деле.
Что происходит на рынке новостроек из-за повышения ключевой ставки

После августовского поднятия ключевой ставки, спрос на первичку резко увеличился. Люди испугались возможного ухудшения условий льготных программ и ускорились с покупкой.
Учитывая, что более 75% сделок на первичном рынке сегодня – это ипотека, то очевидно, такой наплыв ипотечников взвинтил спрос.
Я часто слышу сегодня о том, что на рынке новостроек громадные проблемы с продажами, что 70% объектов не продано и т.п.
Но это лукавая статистика, которую застройщики почему-то не отвергают. Я подробно разбирал этот миф в своем ролике https://youtu.be/M1t5mz9qaR4
Чтобы не повторяться могу заметить лишь то, что на сегодня порядка 85% квартир в домах, которые будут вводиться в эксплуатацию в этом году – проданы. А также продано порядка 40% квартир в домах, которые будут сданы в 2024 году.
Вот вам и затоваривание рынка.
По моим оценка в сентябре мы увидим двукратный рост выданной ипотеки на первичке по отношению не только к сентябрю 2022-го, но и 2021 года. При этом замечу, что 2021 год – это был год роста цен.
Что меняется на рынке новостроек из-за увеличения первоначального взноса

С 20 сентября первоначальный взнос повысился с 15 до 20%. Как утверждает Правительство, они хотят охладить спрос. И мы опять слышим, что спрос на рынке упадет, продажи будут плохие и прочее. Давайте поразмышляем.
Если банки поймут, что спрос упал и им от этого плохо, они вместе с застройщиками найдут способы обойти норму в 20%. За 5 минут я придумал 2 способа. 1 способ: вводим рассрочку от застройщика для погашения дополнительных 5% взноса, нагрузка не сильно изменится. 2 способ: потребительский кредит от банков на 5% по ипотечной ставке.
Почему я про банки говорю: выгодоприобретателями по льготным программам являются не только застройщики, но и они. И ещё вопрос, кто имеет большую выгоду.
Очевидно, что банки и застройщики найдут варианты, как им исправить ситуацию, если она перестанет их устраивать.
Прогноз цен на новостройки до конца года

Скорее всего льготные программы останутся. Возможно, если ЦБ еще поднимет ключевую ставку они будут немного видоизменены в худшую сторону. Но условия всё равно будут лучше вторички. И учитывая то, что я говорил выше про банки и застройщиков, с первичной недвижимостью в целом всё будет хорошо.
Дальше я думаю, что застройщики поднимут цены. Поставят в домах на уровне котлована такую же стоимость, как уже в готовом ЖК и будут смотреть, готовы ли люди брать. Если нет, устроят акции с небольшим снижением. В 2023 году уже так действовали и наверняка продолжат.
Тем более Новый год на носу, можно под это акции и подстроить, чтобы продолжить сидеть на волне спроса. Неизвестно, что будет дальше с показателями у застройщиков, поэтому им нужно гнать, пока есть возможность. И сделать как можно больше продаж, чтобы затем, если что, можно было переждать.
В любом случае, снижения цен на первичке я не жду.
Что происходит на вторичном рынке
А на вторичном рынке у нас август и сентябрь показали те же самые тенденции, что и на первичке.
ЦБ поднимает ключевую ставку. Банки говорят одобренным ипотечникам — у вас есть месяц, чтобы вы купили квартиру по старым ставкам, иначе будет на 3%+ выше. Да, некоторые банки дали срок до конца сентября. Но в основном в районе месяца.
И куча людей, имеющие действующие одобрения, но думающие покупать квартиры чуть позже (в сентябре- ноябре) ринулись покупать то, что продается.
А с тем, что продается тоже была проблема. Вторичный рынок к середине августа пришел с дефицитом дешевого предложения. Дешевого не в смысле эконом-класса, а в смысле что все квартиры по низким ценам в любом сегменте рынка были уже куплены.
Вот как выглядела картина на вторичном рынке с начала года
Покупатели, наслушавшись всяких мнений, в начале года ждали падения цен. Причем падения хорошего. Я слышал не только про 20%, но и про минус 50%. Что вызывало у меня всегда оторопь. Лично я ещё осенью 2022 года говорил, что ценовое дно будет в конце ноября-декабря 22-го и больше цены падать не будут.
Но люди ждали.
В итоге цены не падали и не падали. И вот в апреле те, кто ждали падения, занервничали из-за ситуации с долларом, поняли, что падения дальше не будет и пошли покупать на рынок.
Пришел отложенный спрос и вымел все дешёвые варианты в каждом сегменте.
Вот как уменьшалось количество квартир, выставленных в продажу.

В итоге в конце июля спрос начал охлаждаться, покупатели поняли, что квартир по тем ценам, что они видели месяц назад уже не осталось. И снизили свою активность.
Если бы ЦБ не поднял ставку в этот момент, то на фоне охлаждения спроса к середине сентября рынок наполнился бы предложением и спокойно существовал бы в текущих ценах до конца года.
Но произошло поднятие ставки. Как я писал выше ипотечники кинулись скупать квартиры, чтобы сохранить ставку. А покупать они начали те, квартиры, которые были дешевле всего из оставшихся.
Причем, как вы поняли, остались и так квартиры с повышенными ценами.
В итоге мы сегодня имеем громадный дефицит квартир. А то, что выставлено на рынке дороже июньских цен в разных сегментах процентов на 5-10%.
Причем, если плюс 5% — это сегодня по сути уже рыночная цена. А вот 10% -это переоценка. Но переоценка, которую продавцы таких квартир считаю вполне себе рынком
На этом фоне, если бы не было проблем со спросом – то однозначно рынок поднялся бы на эти 10%. Но у нас появился и дефицит спроса.
Спрос на вторичке

Во-первых, у нас октябрьские и частично ноябрьские покупатели перетекли в август. Во-вторых, ставки по ипотеке такие, что чистые покупатели (то есть те, кто покупает квартиру, не продавая взамен свою) предпочитают новостройки с их льготными ставками, которые в два, а иногда и в три раза ниже рыночных.
Так что спроса сегодня нет.
По сути, мы имеем сегодня уникальную ситуацию, когда на фоне дефицита предложения, у нас дефицит спроса.
По моим расчетам в октябре количество выданных ипотек на вторичке будет на 40%-45% меньше, чем в сентябре.
Очевидно, что это приведет к двум вещам:
- уменьшится общее количество сделок
- увеличится количество квартир в одной сделке.
То есть человек продает квартиру и покупает другую взамен. Вот вам две квартиры в одной сделке. На нормальном рынке в среднем 1,2 квартир в одной сделке. Сейчас цифра будет стремиться к 3 квартирам в одной сделке.
Кстати, за счет вот такого увеличение общее число сделок хотя и уменьшится, но не так значительно, как казалось бы. Думаю, что в пределах 20%.
Если цифры посмотреть, то у нас что в 2021, что в 2022 году примерно одно и тоже число сделок без ипотеки совершалось на рынке. Основная просадка была в 2022 году за счет снижения ипотечных сделок.
Почему падение ипотечного спроса в этом году не приведет к падению цены
Если бы мы были в конце 2021 или начале 2022 года, я бы сказал: однозначно будет уменьшение стоимости квартир. Сегодня я это сказать не могу, ведь у нас появились 2 дополнительных фактора.
1 фактор: сегодня рынок стал другим, у нас не только дефицит спроса, но еще и дефицит предложения. Причем дефицит предложения мало того, что существенный, но он и продаваемые квартиры в объявлениях чаще по завышенным ценам.
Соответственно, рынку для снижения цен нужно наполнится предложениями. И их должно стать избыточное количество. Но здесь еще есть и новые продавцы, которые будут приходить на рынок с новыми квартирами и выставлять их по той самой завышенной цене, по которой они стоят на рынке сейчас.
А значит, должно сформироваться не только избыточное предложение, но и те покупатели что есть, не должны покупать квартиры по тем ценам, что указаны в объявлениях сейчас. И вот эти «не покупки» должны быть длительное время, порядка 2-3 месяцев минимум.
2 фактор: в 2022 году было большое количество людей, заинтересованных продать квартиру как можно быстрее. Это релоканты, и они были готовы опуститься в цене. Сегодня таких людей нет.
Также важно учесть продавцов альтернативных квартир. Их интересует не цена, а дельта: если я продам объект за такую сумму, что смогу позволить купить взамен? Он наблюдает за рынком и видит, что цены поднялись. Естественно, он стоимость своей квартиры тоже поднимет, иначе купить будет нечего. Да, пускай брать не будут, но и цены снижать тоже не будет. Следовательно, альтернативные продавцы будут сдерживающим фактором.
Прогноз цен на вторичную недвижимость
Таким образом, для снижения цен ниже июньских я не вижу никаких причин. Максимум, что может быть – это цены откатятся к июньским, не более. При каких обстоятельствах это может произойти?
Финальный прогноз и вывод

Опишу три варианта
1. ЕСЛИ Центробанк будет создавать ситуации, когда рынок наполняется предложениями: повысит ключевую ставку, либо оставит на том же уровне или снизит максимум 1%, и это продлится порядка 4-6 месяцев,
ТО цены с большой вероятностью вернутся к июньскому уровню.
2. ЕСЛИ ключевая ставка снизится в ноябре или декабре в уровень 10% или ниже,
ТО мы не будет возврата к июньским ценам, но и роста цены в этом году мы не увидим. Спрос будет отложенным. Останемся на текущем уровне цен, который приподнялся по сравнению с июнем.
3. ЕСЛИ Центробанк снизит ключевую ставку в октябре/начале ноября в уровень 10% и ниже
ТО с большой вероятностью будет рост цены к концу года. Рынок не успеет наполнится предложением, спрос начнет его превышать.
Еще раз повторюсь, что в рамках текущей экономической модели, в которой мы живем, я сегодня не вижу поводов для снижения цен. Максимум возврат к июню (то есть примерно минус 5% от текущих значений).
Подписывайтесь на мой Телеграм-канал, там я чаще публикую полезную информацию и быстрее отвечаю на вопросы.
А если вам нужны риэлторские услуги, обращайтесь в нашу компанию «РЕЛАЙТ-Недвижимость». Я лично гарантирую высокое качество и профессиональную работу экспертов.
Для всех подписчиков моих каналов дарю скидку 10% на риэлтерские услуги моих высококлассных специалистов.
Ну а на сегодня все. С вами был Константин Барсуков, эксперт рынка недвижимости.
Подробное видео смотрите здесь
Думаю, что уже можно подвести некоторые итоги за август по выдаче ипотеки.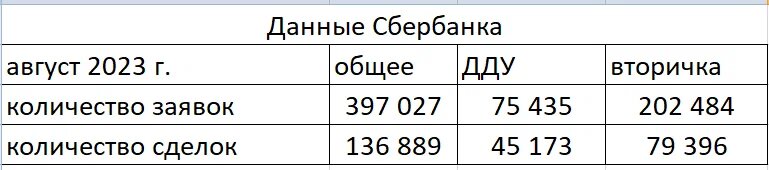
Пока данных от ЦБ и ДОМ.РФ нет, поэтому анализ будем проводить на основе открытых данных Сбера.
Обратите внимание, что все цифры ниже – это данные только по Сбербанку, без учета данных от других банков.
Что в этих цифрах интересно?
Рост числа заявок на ипотеку в Сбере августе против июля на 18%.
Причем рост в определенном смысле скачкообразный.
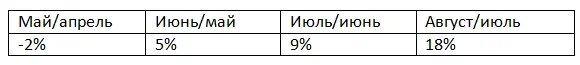
рост числа заявок на ипотеку в Сбере в разные периоды
Кстати, пару недель назад «за последние 30 дней» была цифра 400 с лишним тысяч, затем через неделю в районе 380 тысяч и снова уход в район 400. Т.е. первую неделю после повышения ключевой ставки люди приостановились, а потом резко начали подавать заявки на ипотеку.
Куда пошел весь спрос?
Смотрим соотношение ДДУ/(ДДУ+вторичка) и вторичка/(ДДУ+вторичка):

доля заявок на ипотеку в Сбере
И в сравнении с июлем рост заявок на ДДУ 49%, рост заявок на вторичку – 0%.
Причем, если мы посмотрим долю ДДУ+вторичка/общее число заявок, т.е. посмотрим на заявки не только на ДДУ и вторичку, но и другие виды ипотек (гаражи, стройка ИЖС), то увидим, что доля вторички/общее число заявок в августе 51%, в июле была 60%, а, например, в 2021 году была 67%.
Ну и соотношение (ДДУ+вторичка)/общее число заявок говорит о развитии в структуре Сбера других видов ипотек. Так в 2021 году это число было в среднем 85%, в 2022 году — в среднем 80%, а в 2023 году – среднее 76%, причем в августе – 70%.
То, есть идет активизация получения других видов ипотек и я думаю, что в основном льготных программ по строительству ИЖС.
С заявками понятно, а что со сделками?
А со сделками примерно тоже самое.
Доля вторички упала в августе, как и в отношении общего числа сделок (58% против 65% в июле), так и в отношении суммы (ДДУ+вторичка), т.е. без учета других видов ипотек (64% против 72% в июле). А доля ДДУ, соответственно, существенно выросла.
Количество сделок в августе по ДДУ к июлю плюс 69%, вторичка август/июль – плюс 14%.
Экстраполируем эти данные на весь рынок
В такой экстраполяции всегда есть элемент некоей непредсказуемости, так как я основываюсь на доле Сбера в выдаче ипотеки, а она меняется. Но границы цифр понять точно можно.
Если доля Сбера будет в августе такая же, как в июле, то есть ДДУ 56%, вторичка 55%, то мы увидим следующее число выдач ипотеки в августе по России: ДДУ – 80 тысяч кредитов, вторичка – 145 тысяч кредитов.
Если доля Сбера в августе будет, как средняя за последние 12 месяцев, то есть ДДУ – 55%, вторичка 63%. То выдачи ипотеки будут в августе такие: ДДУ – 82 тысячи, вторичка – 127 тысяч.
Если пиковые значения посмотреть за 12 месяцев, то был момент, когда доля Сбера в первичке была 68%, а во вторичке 69%. Если будет так же, то по России в целом выдача ипотеки в августе будет на ДДУ – 66 тысяч, на вторичку 115 тысяч.
То есть прогноз выдач по ипотеке в августе по России такой. ДДУ – от 66 до 82 тысяч кредитов, вторичка от 115 до 145 тысяч кредитов.
Что означает:
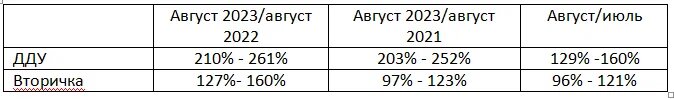
прогноз отношения выдачи ипотеки в августе 2023 года к предыдущим периодам
Скорее будут цифры ближе к максимальным значениям, но в любом случае в августе будет рекордное значение выдач ипотеки на покупку квартиры по ДДУ.
Какой вывод можно сделать из этих цифр?
На мой взгляд, они подтверждают основные тезисы, которые я сформулировал в последнем своем видео, в котором делал анализ текущего состояния рынка недвижимости https://youtu.be/SMD9MoIxrcU
Думаю, что на первичке застройщики тоже решат воспользоваться ситуацией и подтянуть цены вверх, но как минимум для увеличения продаж новостроек это решение ЦБ даст очень хороший импульс.
На вторичке скорее всего будет спад спроса во второй половине сентября. Если только ЦБ вдруг не решит снизить ключевую ставку. Но не думаю, что это повлечет за собой падение цен, максимум может срезать тот всплеск цены, что произошел в августе, но не ниже. Почему я так думаю, я рассказывал в своём видео, повторяться не буду.
Что касается новостроек, то ждем, что скажет Правительство. Будет или нет повышать ставку по льготным программам ипотеки. Пока Минфин сказал, что не будет. А это значит, что появляется новый перекос ставок между первичкой и вторичкой, который мы видели в прошлом году за счет субсидированной ипотеки. И значит, спрос на новостройки будет находиться на высоком уровне. Собственно, как и спрос на все виды льготной ипотеки (не забываем про ипотеку на стройку ИЖС).
Смотрите видео По этой и другой темам на канале «Эксперт Недвижимости»
ЦБ всё же повысил ключевую ставку. Причем на 1%. И обещал, что еще поднимет её, если инфляция не будет сокращаться. Я не буду комментировать это решение, так как на мой взгляд, есть и другие способы сокращения инфляции.
Но вопрос, что нас ждет в связи с этим на рынке недвижимости?
1. Банки начнут немного приподнимать ставки. Уровень роста составит примерно 0,5%. Ближайшие пересмотры, кстати, уже были анонсированы некоторыми банками еще неделю или полторы назад.
Почему 0,5%, а не 1%. Первое. Банки тоже не хотят «стрелять себе в ногу». Ипотеку им выдавать нужно и они понимаю, что при текущих ценах на вторичку, уровень 11,5% — плохой уровень.
Второе, у них сейчас в ставке заложены различные риски, в том числе риск падения цены. Этот риск уже сходит на нет. Думаю, аналитики банков понимают это. Потому им есть где ужаться.
Кстати, посмотрим на Сбер. Последнее время он стал одни из самых дорогих банков. При этом люди всё равно рвутся в него за ипотекой. И его доля на вторичке около 60%. Возможно, что Сбер и не будет в этом цикле поднимать ставку.
Но в любом случае, думаю, что ипотека в уровне 10,5% будет доступна для отдельных категорий граждан.
2. Новостройки. Для застройщиков поднятие ключевой ставки, в определенном смысле, желательно. Тут, конечно, вопрос в ставках на проектное финансирование. Но если идут продажи хорошие, то там ставки могут и обнуляться. А вот разрыв по ставкам между вторичкой и новостройками для повышения продаж последних — самое то.
Да и банкам хорошо. Им же за льготную программу доплачивают 3% от ключевой. Значит их доход подрастет. Может так получиться, что на новостройки банки даже еще и снизят немного ставку. То есть разрыв первички и вторички еще больше станет.
Но это, конечно, если Правительство сейчас не решит поднять ставки по льготной ипотеке на тот же процент. Хотя в это не очень верится.
Что в итоге будет?
Новостройки, как не падали в цене, так и не будут. Спрос на них улучшится немного.
Вторичка. Тут в июле-мае спрос расти начал. И у нас даже волнения пошли (у покупателей) мол не будут ли цены расти. А спрос расти начал в том, числе потому что многие, кто хотел купить в августе-сентябре, решили купить сейчас. Пока ставки по ипотеке «хорошие». Так что есть у меня ощущение, что август как раз подсядет по спросу по сравнению с июнем-июлем. И сентябрь, кстати, тоже может.
Что не может не радовать. А то уж больно покупатель нервный стал. У нас даже повышения цен в ходе продажи и покупки происходили. И совсем не разово…
Т.е. были признаки готовящегося поднятия цен. Сейчас его скорее всего не произойдет. Пока люди примут новую реальность. Пока новое заседание ЦБ пройдет, с непонятным пока исходом. Там уже и зима пройдет.
Смотрите видео По этой и другой темам на канале «Эксперт Недвижимости»
Вижу сейчас много разговоров о том, что новая программа Сбера скорректирует цены на вторичке. Что теперь вдруг резко вторичка начнет расти в цене..
Читать далее
Или как выбрать риэлтора для покупки квартиры.
Хотя, впрочем, и многим гражданам России будет полезно почитать.
И так, все ли риэлторы одинаково полезны?
 Я думаю, что нужно объяснить основное отличие покупки недвижимости в России и в других странах. Ну, и про работу риэлторов в том числе.
Основное отличие – это безопасность покупки.
Общаясь с коллегами из других стран, я понимаю, что там риэлтор чаще всего не имеет никакого отношения к безопасности сделки. Есть юристы, нотариусы, адвокаты, страховые компании, возможно кто-то ещё. Это они проводят экспертизу документов, страхуют сделки и прочее. Риэлтор – только найти покупателя/продавца.
В России сложилась практика, что именно риэлтор занимается экспертизой квартиры и больше никто. Нет ни одной службы, которая бы несла полную ответственность за то, что купленную вами недвижимость не «заберут» у вас в судебном порядке.
Риэлторы, кстати, тоже никакой ответственности за это не несут. Но исторически всеми проверками занимаются именно они. Вернее, сказать занимались.
Уже давно прошли те благодатные времена, когда в каждом агентстве недвижимости был свой юрист-жилищник. Сейчас не то, что в мелких агентствах, но иногда и в средних компаниях на юристах экономят.
Если же мы говорим про частного маклера, который работает сам на себя, зачастую даже не оформляя себя как индивидуальный предприниматель, то там юрист – это что-то такое, к кому иногда обращаются в особо не понятных случаях. Остальная информация из разряда: где-то услышал, где-то увидел, на форуме спросил. Проверки собираются, анализ делается на основе опыта. Какой он этот опыт? «Я на рынке 5 лет» — считается уже достаточным, чтобы мнить себя великим юристом, понимающим как проверять квартиры.
Я реально осознаю, что если бы каждый правовой дефект в истории квартир выстреливал, то количество сделок признанных недействительными было бы с таким подходом в десяток раз больше. Сейчас же примерно одна сделка из тринадцати признается недействительной.
Надо еще оговорить вот какой момент.
 В отличие от других стран, в России сложилась презумпция виновности покупателя. Т.е. если суд признает договор купли-продажи недействительным, то продавцу возвращают квартиру. А покупателя оставляют наедине со службой судебных приставов, которая должна с этого продавца взыскать деньги.
Причем это касается не только сделки, которую делал покупатель и продавец, но и всех сделок с квартирами, которые когда-то происходили. Например, «обидели» несовершеннолетнего скажем так году в 10-м, потом квартиру пару-тройку раз продали. Этот несовершеннолетний стал взрослым и пошёл отстаивать своё порушенное право. Суд встал на его строну.
Вам кажется, что правильно было бы взыскать деньги в размере стоимости права собственности этого несовершеннолетнего с того кто его «обидел»? Да, мне тоже так кажется. Но суд сделает по-другому. Он признает недействительной ту сделку, где было ущемление прав несовершеннолетних, а затем признает недействительными и все последующие сделки.
В итоге несовершеннолетний получит своё имущество, а конечный покупатель окажется, как я и писал выше, наедине со службой судебных приставов, которая очень «хорошо» умеет взыскивать деньги с физических лиц. То есть, собственно, он останется ни с чем.
«А как же компенсация добросовестному покупателю от государства?», — скажете вы?
А так, что добросовестность ещё надо доказать. Ведь добросовестный приобретатель – это кто?
Это тот: кто не знал, не мог знать и сделал всё от себя зависящее, чтобы узнать, но не узнал о проблеме. И суды у нас, ну прямо, не очень любят признавать добросовестными тех, кто просто пошёл и купил квартиру. Суд спросит, мол, проверку-то делали? Нет, не делали. Значит, не добросовестный.
«Делали? Ну, так покажите, чего вы там на проверяли. Ах, вам риэлтор на словах сказал, что квартиру покупать можно?». Извините, но это не добросовестность. Ведь надо было сделать всё от себя зависящее, чтобы узнать о том, что когда-то кто-то кого-то обманул/обидел/не предоставил документ/и т.п.
Так что же делать?
 Можно страховать, можно проверять, можно и проверять, и страховать.
Но, как по мне, то страховать и не проверять – это плохой выбор. Страховая компания страхует риски. Грубо, если вы застраховали автомобиль – это не значит, что вы не попадёте в аварию. Страховая просто оценили вероятность наступления ДТП, если машиной управляете вы и выставила вам тариф.
Так и с квартирами. Страховая оценила степень риска и решила страховать объект или нет. Ну, и если проблема, то выплатит вам страховку. Только расходы на ремонт, на подросшую стоимость недвижимости, на адвокатов и многое другое, вам никто не компенсирует.
Да, и нужно ещё понимать, что именно страхует страховая. А то ведь некоторые компании страховку выплачивают, если вас ПРИЗНАЛИ добросовестным приобретателем. А как это признание получить я уже писал выше.
Собственно, и проблемы по сделкам, которые были совершены ранее, так же страхуют не все компании. Поэтому очень важно посмотреть есть ли в договоре, т.н. регрессное страхование. Т.е выплатят ли вам деньги по проблемам, возникшим по сделкам, сделанным раньше, чем ваша.
Ну что ж, пойдем к риэлтору?
А пойдем. Тем более, что только он, по сути, и проверяет квартиры. А проверяет ли? На словах да.
Но очень часто – нет.
Я ответственно заявляю, все риэлторы, не имеющие юридического образования или работающие без связки с юристом, не могут проверить юридическую чистоту квартиры.
Причем заниматься проверкой вместе с риэлтором должен юрист-жилищник. Т.е. тот, кто специализируется на сделках с недвижимостью. А не тот, кого позвали с работы «глянуть, что я там покупаю».
И должна быть либо связка риэлтор-юрист, либо юрист должен видеть не только документы, но и пообщаться с собственниками лично. А еще хорошо бы и квартиру увидеть, и соседям вопрос задать.
Именно, поэтому хорошо, когда есть именно связка риэлтор-юрист.
Но сам риэлтор без юриста не должен (и на мой взгляд, не имеет права) говорить о том, что он проверяет квартиры. Да, он может заказать проверки. Скорее всего, он знает каналы, по которым можно их получить.
Ой, надо же пояснить для иностранцев. У нас государство устроено таким образом, что большинство информации, которая вам жизненно необходима для проверки юридической чистоты квартиры, можно получить только неофициальным путём.
Так вот, риэлтор может получить нужные документы, но интерпретировать-то как он их может? Только на своём опыте?! Так он же не юрист, чтобы понимать, как свой опыт применить к конкретной ситуации.
Плюс, нужно отслеживать изменения законодательства, смотреть как выглядит судебная практика, какие есть постановления верховного суда. А какие прецеденты были в том или ином случае и многое другое.
Юрист за всем этим следит, потому что это его профессия. А риэлтор очень хорошо умеет (ну, по крайней мере должен уметь) торговаться, оценивать квартиры, искать нужные квартиры, правильно их продавать, делать хорошие объявления, помогать с выбором квартиры, обращать внимание на нюансы квартиры и многое-многое другое, что вообще не имеет отношения к юриспруденции.
Тем более, что у него нет нужного образования, чтобы адекватно оценить что и за чем может последовать с юридической точки зрения.
Поэтому, когда вы собираетесь выбрать себе риэлтора для покупки квартиры (да и для продажи, вообще тоже). Задайте ему вопрос, есть ли у него юрист или имеет ли сам риэлтор юридическое образование. И, возможно, получив ответ на этот вопрос, вы поймёте, почему это «специалист» берет такую небольшую сумму денег за свою работу, а другой намного больше, хотя делают вроде оба одно и тоже.
Конечно, может оказаться, что они оба берут разные деньги, а работают без юриста. Ну, тогда, вы хотя бы будете понимать, за что собираетесь платить.
Бумага! И только бумага!
 Ну, и самое важное. Помните? «Слова к делу не подошьёшь». У меня всегда вызывало недоумение, как такое происходит? Приходит человек покупать стиральную машину. И он обязательно требует гарантийный талон, смотрит, чтобы там все печати были поставлены нужные и т.п.
Но при покупке квартиры, которая стоит миллионы рублей, такая щепетильность почему-то напрочь отбивается.
Как можно верить словам в такой ситуации?! «Ваша квартира проверена, можете покупать!» Куче людей достаточно просто услышать эту фразу, и они спокойно идут покупать квартиру.
У вас есть договор с риэлтором? Нет. Нет?! А как вы в суде докажете, что вы проверяли квартиру?
У вас есть договор с риэлтором? Да! А в нём написано, что он обязуется проверить квартиру? Нет. Нет?! А как вы в суде докажете, что вы проверяли квартиру?
У вас есть договор с риэлтором? Да! А в нём написано, что он обязуется проверить квартиру? Да! А он выдал вам после юридической экспертизы какое-то письменное заключение? Нет. Нет?! А как вы в суде докажете, что вы проверяли квартиру?
Так что правильный риэлтор, он такой:
- Работает в связке с юристом ПО КАЖДОЙ СДЕЛКЕ или имеет юридическое образование
- Заключает договор на оказание услуг
- В договоре явно прописывает, что он проводит юридическую экспертизу права собственности на квартиру
- По результатам экспертизы письменно информирует о том, что юридическая экспертиза была проведена, что в рамках неё были выявлены определенные факты
- ОЧЕВИДНО и ОДНОЗНАЧНО пишет в своём заключении, что по результатам экспертизы можно или нельзя покупать квартиру, или можно покупать, но с проведением таких-то мероприятий.
Только в этом случае можно говорить о том, что риэлтор или агентство недвижимости проводило юридическую экспертизу квартиры, которую вы покупали. Если хотя бы одного пункта из перечисленных нет, то вас обманывают, и никакой юридической экспертизы нет.
Поэтому платить за неё риэлтору, который не выполняет то, что я написал выше, не нужно. Платите ему за поиск объекта, сопровождение сделки (хотя без юриста там тоже могут быть вопросы), но не за проверку квартиры.
А вот если вам нужна проверка квартиры (а я буду удивлен, если вы считаете по другому), то тогда ищите тех, кто реально вам её обеспечит.
И, да, если вы решите нанять отдельного юриста для юр.экспертизы, он обязательно должен быть жилищник, он должен заключить с вами договор на юридическую проверку объекта, и выдать письменное заключение по её результатам.
Если мы говорим про вторичку, то практически никак.
Возможно, кто-то возразит мне, сказав, что в начале года ключевая ставка была на уровне 8,5% и ипотечные кредиты пользовались спросом. А сейчас ключевая ставка ещё ниже, а значит, спрос на ипотеку точно должен возобновиться.
Но это сравнение будет не совсем корректно.
Спрос на ипотеку зависит от трех факторов. Ставка по кредиту, размер кредита и фактор «стабильности». Под «стабильностью» я подразумеваю здесь и экономическую, и политическую стабильность в государстве. Т.е. уверенность гражданина в том, что его доход в обозримом будущем не будет уменьшаться. Обычно речь идёт про горизонт в два-три года. Если уверенность на меньший срок, то стабильность не очень высокая.
Соответственно, чем выше «стабильность», ниже ставка по кредиту и ниже размер кредита – тем выше спрос на ипотеку. И наоборот.
Сегодня мы находимся в ситуации с намного меньшей «стабильностью», чем в начале года.
При этом, «стабильность» влияет не только на решение граждан о получении ипотечного кредита, но и на банковскую ставку по кредиту. Чем лучше экономическая ситуация, тем меньшую премию за риск закладывает банк и тем меньший отрыв от ключевой ставки будет в банковских процентах.
Таким образом, фактор «стабильности» оказывает существенное влияние ипотечный спрос.
Соответственно, сегодня на вторичке, несмотря на более низкую чем в начале года ключевую ставку, мы не увидим ни такой же, как в начале года спрос на ипотеку, ни такие же ипотечные ставки.
Думаю, что через какое-то время, какой-нибудь банк, возможно, предложит ипотеку на вторичном рынке в размере 9%. Но это будет акционное предложение, под которое попадет не такая уж и большая доля заемщиков. Большинство ставок будет в районе 10%. И средняя ставка скорее так же будет в районе 10%-10,4%. Напомню, что в начале года были предложения от банков ниже ключевой ставки. Сегодня мы такое не увидим.
Анализ
Это означает, что спрос на ипотечные кредиты, и, соответственно, на покупку не будет расти так, как ожидают продавцы.
В сегодняшних условиях, чтобы приблизиться к ипотечному спросу на вторичку начала года у нас должна быть или ставка по кредитам в районе 8% (т.е. ключевая 6% и ниже), или снижение цены от сегодняшней на 15% и выше, или снижение цены в район 10% при снижении ключевой ставки до уровня 7% и ниже.
Как мне, кажется, скорее всего, будет реализован последний вариант. Сегодня реальные цены сделок находятся в районе минус 10% от января, а по моим прогнозам общее падение цен составит примерно минус 20% от январских.
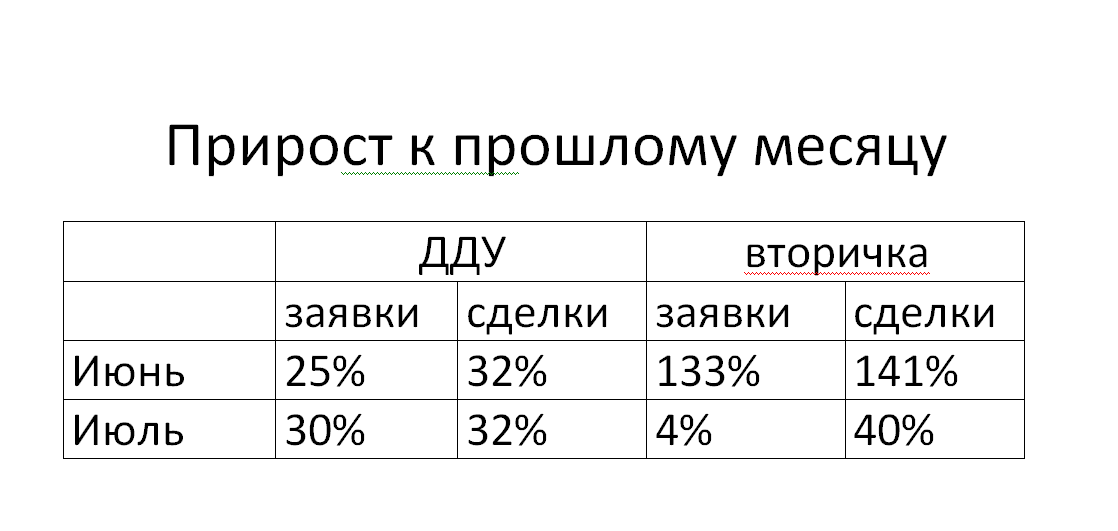
Анализ цифр, предоставленных Сбербанком, показывает, что второй месяц подряд идет резкое увеличение числа одобренных заявок на ипотеку, а так же рост количества сделок.
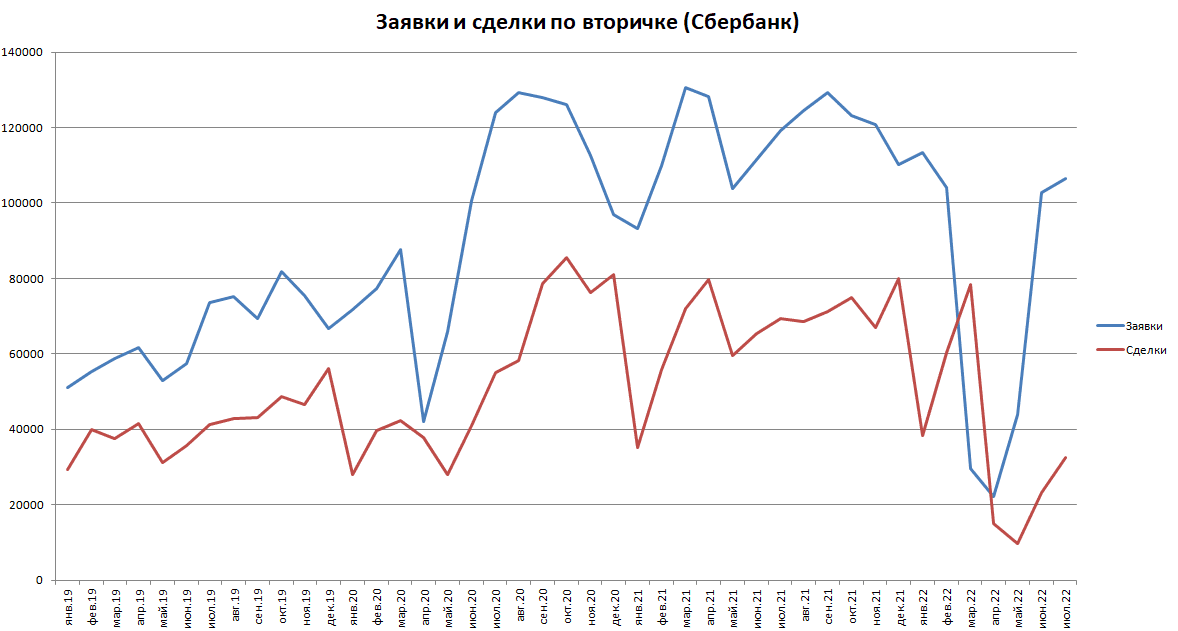
Прирост числа заявок и сделок к прошлому месяцу демонстрирует как первичка, так и вторичка.
Очень низкий уровень конверсии одобренных ипотечных заявок в сделки по данным Сбербанка (устно такую же картину подтвердили и представители других банков), показывает формирование пула отложенного спроса.
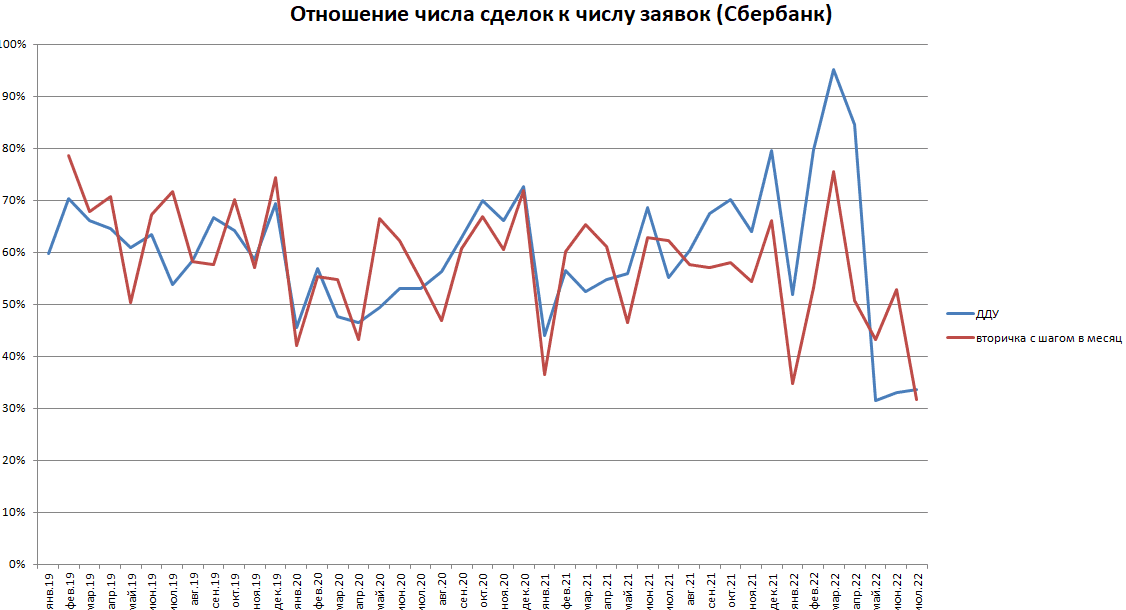
Всё это говорит о том, что скорее всего дно низкого спроса на вторичку пройдено и вторичный рынок начинает постепенно восстанавливать активность.
Но при этом, покупатели не торопятся совершать покупки. Во-первых, сегодня покупатель ждёт дальнейшего снижения цены. Мы часто видим, как покупатели начинают поиск с квартир, которые превышают их бюджет примерно на 10%. И как раз на эти 10% они и пытаются торговаться.
Во-вторых, количество предложения в марте очень резко сократилось. И часто встречается ситуация, когда есть человек, который хочет купить квартиру, а выбрать не из чего.
Так же нужно учесть, что те цифры роста, которые приведены в таблице – это цифры роста фактически от нуля, так как рынок в апреле-мае просел на минус 70-75% по числу сделок от того же периода в прошлом году. Поэтому, не смотря на громадные величины прироста, реально мы еще находимся в условиях низкого спроса.
К примеру, прирост ипотечных сделок по вторичке в июне – плюс 140% — это всё равно минус 60% от числа сделок в июне прошлого года.
Но, восстановление спроса, как я и писал выше, уже есть. И дно падения спроса, по моему мнению пройдено.
Однако, с учётом всего вышесказанного, это не означает прохождение ценового дна на вторичном рынке. До него, по моему мнению, цены должны опуститься ещё на 10 процентов. И произойдёт это, скорее всего, к концу сентября.
Что касается первичного рынка. То на нём ситуация немного другая. Застройщики упорно хотят держать цену в ценнике на том же уровне, при этом готовы за свой счёт субсидировать ставки по ипотеке, предлагая по некоторым ЖК цифры в 0,01% на весь срок кредита. А так же делая персональные скидки покупателям.
При этом, понижение ключевой ставки, на мой взгляд, играет для застройщиков плохую роль. Так как это существенно снижает выгодность их низких ставок на фоне не только понижения цен, но и ставок на вторичке.
Поэтому я не удивлюсь, если в ближайшее время доля сделок на вторичке в общем числе сделок будет увеличиваться на фоне уменьшения доли сделок на первичке.
И возможно, это давление пересилит желание застройщиков удержать цены, и мы увидим снижение цен объявлений и на первичном рынке.
Мой прогноз на конец сентября:
Вторичка:
- 75% за снижение цены ещё на 10%, т.е. до уровня 20% (ну может быть 25%) от января
- 20% за снижение цен на уровень минус 40%-50% от уровня января
- 4% за то, что цены останутся на сегодняшнем уровне
- 1% за то, что цены начнут расти
При этом то, что перечислено выше относится к ценовому дну. Т.е. с вероятностью 75% мы его увидим к концу сентября, 20% падение в сентябре продолжится, 5% оно уже достигнуто.
Первичка:
- 70% за то, что цены в ценниках останутся примерно на текущем уровне
- 25% за то, что цены будут снижены на 5%
- 5% за то, что цены будут снижены более, чем на 5%.
24 июня 2022 года состоялось селекторное совещание на тему «Квартира с материнским капиталом: проблемы и решения», которое проводилось членом Президиума Генерального совета партии «Единая Россия», первым заместителем председателя Комитета Государственной Думы по вопросам семьи, женщин и детей Татьяной Буцкой.
Совещание проводилось в широком формате, были приглашены депутаты Государственной Думы, представители Пенсионного Фонда, руководители профильных Министерств и представители банковского сообщества. От лица профессионального сообщества риэлторов в качестве приглашенного эксперта выступал генеральный директор компании «РЕЛАЙТ-Недвижимость» Константин Барсуков.
По окончании совещания наша пресс-служба взяла интервью у Константина Барсукова.
— Константин Валерьевич, о чём было это совещание?
— Основным мотивом проведения этого мероприятия был вопрос решения проблем, связанных с использованием материнского капитала при направлении его на частичное погашение ипотечного кредита или на покупку квартиры в доме-новостройке. Да впрочем и любого другого использования маткапитала на улучшение жилищных условий в ситуации, когда не сразу, а в будущем у родителей возникает обязанность наделения детей долями в приобретённом жилье.
Так же обсуждались вопросы повышения эффективности и упрощение процедуры получения разрешений Органов опеки и попечительства при совершении сделок с жильем, которое принадлежит несовершеннолетним детям.
— Расскажите, пожалуйста, подробнее о каких проблемах с материнским капиталом идёт речь?
— Ну, представьте себе ситуацию. Причём обращаю внимание, что это достаточно типичная ситуация, которая касается каждого четвертого или пятого человека, который использовал материнский капитал на улучшение жилищных условий.
Вы купили себе квартиру с использованием ипотечного кредита. Затем направили маткапитал на частичное погашение данного кредита. У вас возникла обязанность в будущем, когда ипотека будет погашена, наделить своих детей долями в этой квартире.
Но, ещё до погашения кредита, вам понадобилось квартиру продать. Может быть, вы решили улучшить жилищные условия и расшириться. Или, наоборот, возникли проблемы и вы не можете больше платить по кредиту. А может быть, вы хотите переехать в другой город. Что в этой ситуации вы можете сделать?
Если бы речь шла об обычной ситуации, когда средства материнского капитала не были направлены на погашение ипотеки, то это была бы обычная сделка по продаже квартиры из под залога. Такие сделки сегодня — обыденность.
Но в нашем случае, вы не сможете этого сделать. Потому что продажа квартиры из под залога означает, что ипотечный кредит полностью гасится. А значит, вы должны наделить детей долями.
Вот и представьте, как покупатель будет ждать пока вы погасите ипотеку (заметим, что ещё скорее всего деньгами самого покупателя), затем снимете обременение, наделите детей долями, получите разрешение органов опеки на сделку. А если вы его не получите? Если органы опеки решат, что вы нарушаете права детей? Разве согласится какой-то покупатель так рисковать?
— На прошедшем совещании было предложено какое-то решение?
— Да, было. Депутат Государственной Думы Светлана Разворотнева предложила изменить законодательство таким образом, чтобы у людей, который использовали материнский капитал, появилось две возможности.
Первая – это возможность наделить детей долями не только в том жилом помещении, на которое были направлены средства материнского капитала, но и в любом другом. При этом такая замена объекта в обязательстве о наделении детей долями должна происходить с разрешения органов опеки и попечительства.
Вторая – это возврат средств материнского капитала в Пенсионный Фонд с сохранением права на их повторное использование.
При этом Светлана Викторовна (Разворотнева – прим.) предложила ограничить этим меры однократным применением. А так же в случае возврата средств материнского капитала в Пенсионный Фонд не индексировать их. Т.е. сколько отдал, столько и можешь в дальнейшем использовать.
— А что по поводу этих поправок думали другие участники совещания?
— По поводу первой поправки возражений ни у кого не было. А вот по поводу возврата средств в Пенсионный Фонд — были. Особенно, это не понравилось представителям самого Пенсионного Фонда. И они в какой-то степени были правы. В лоб такие вещи делать действительно не хорошо. Например, возник вопрос, а что делать, если родители повторно решат использовать эти средства на другие цели, а не на улучшение жилищных условий. Ведь получается, что тогда ущемлены права детей, которые при первом использовании маткапитала могли в будущем получить долю в недвижимом имуществе. Так же был поднят вопрос администрирования и дополнительных расходов на такие операции.
Но, несмотря на эти замечания, моя позиция, что такой возврат делать обязательно нужно. Скорее всего он будет делаться в двух случаях. Первый – это трудная жизненная ситуация. Когда человек использовал маткапитал на погашение части ипотеки, а потом не может по ней платить и хочет продать жильё.
Если он не сделает это сам, то жилое помещение у него будет изъято и продано с торгов. А это означает большую потерю в деньгах, так как торги – это всегда продажа по цене ниже рыночной. И получается, что средства материнского капитала будут не детям отданы, а получены банком в качестве возврата тела и процентов по кредиту!
Вторая ситуация – это переезд в другой город. Если первая поправка, я про замену объекта в обязательстве, может выглядеть как обычная продажа с одновременной покупкой. Т.е. органы опеки говорят, вы можете продать квартиру, где обязаны наделить детей долями, но при условии одновременной покупки другой квартиры, на которую это обязательство перейдёт. То с переездом в другой город она не справится. Так как там не будет одновременности сделок хотя бы в силу того, что регистрацию перехода прав будут проводить органы Росреестра разных регионов, а значит, они не смогут соблюсти требование одновременности и откажут в регистрации права по такой сделке.
А тут родители вернули деньги в ПФР, продали квартиру, а при покупке новой заново получили маткапитал.
И для того, чтобы избежать его нецелевое использование можно возвращенные средства размещать на спецсчёте, с которого деньги ни на что иное, кроме как на покупку недвижимости, использовать нельзя. Вот и всё.
— То есть вы в целом предложенные законодательные инициативы поддерживаете?
— Да, конечно. Они же решают целый пласт проблем. Люди уже сейчас, сталкиваясь с невозможностью решения своей жилищной задачи, сами начинают возвращать средства маткапитала в Пенсионный фонд, а затем в суде пытаются получить право на его повторное использование. И обычно суды такое разрешение не дают.
Хотя в ходе заседания у меня появилось совершенно другое предложение. Многие участники совещания очень позитивно его восприняли, особенно представители банковского сектора. Но думаю, что оно слишком революционно и его законодатели его не примут.
Смотрите, если оценивать природу материнского капитала, т.е. чей он: детский или семейный, то я прихожу к выводу, что он всё же семейный. А значит, основное право на распоряжение им должны иметь родители. И потому, может быть есть смысл вообще отменить обязательное наделение детей долями в жилье, на которое маткапитал был использован?
Представляете, сколько тратится сил и ресурсов на контроль наделения детей долями. Вы видите сколько проблем создано этим фактом. И постоянно приходится придумывать какие-то костыли.
Тут и проблема с рефинансированием ипотеки, которая недавно была решена. Т.е. раньше, чтобы рефинансировать ипотечный кредит, который был частично погашен за счет средств маткапитала, нужно было брать разрешение органов опеки.
Тут и отметка в ЕГРН о том, что на квартиру был использован маткапитал, чтобы защитить добросовестных покупателей. И эта проблема ещё существует, так как законопроект призванные её решить завис в Госдуме на втором чтении.
И обсуждаемая на сегодняшнем совещании тема. И думаю, что потом ещё что-то вылезет.
А вот к примеру, после рождения третьего ребёнка государство даёт 450 тысяч рублей на погашение ипотеки. И ведь никто не требует в этом случае детей наделять долями жилье, купленном на эту ипотеку! А маткапитал по сумме не на много и больше этих 450 тысяч.
Да и потом, представьте, квартира стоит условно 3-4 млн. рублей, а уж про 10-15 я и не говорю, и вот маткапитал 690 тысяч. Из него каждому ребёнку принадлежит по ?, т.е. примерно 170 тысяч. И именно в пропорции этой суммы к стоимости квартиры я имею право дать долю ребёнку. Т.е. 170 тысяч делим на 3 млн – это порядка 6/100 от квартиры. Т.е. микродоля! Каким образом она защитит ребёнка? Я не знаю. И мне кажется, что норма законодательства о наделении детей долями в жилье, на которое был потрачен маткапитал – избыточна!
— Какие ещё вопросы обсуждались на совещании?
— Было достаточно много разных вопросов. Но я бы выделил из них два.
Первый был поднят Аллой Дзугаевой (Директор ГБУ г. Москвы Ресурсного центра по вопросам опеки и попечительства «Содействие» — прим.). Она сказала, что было бы правильно изменить частично статью 37 ГК РФ, которая говорит о том, что запрещены сделки между подопечным и близкими родственниками его законного представителя. И разрешить такие сделки, если они проводятся между детьми, имеющими родителей и близкими родственниками родителей, а так же если они проводятся в интересах детей.
Как мне кажется, подобное изменение законодательства было бы очень правильным. Представьте ситуацию, есть квартира, в которой, к примеру ? принадлежит родителям, и по ? двум детям. И есть у этих детей бабушка, у которой тоже есть квартира, которая равнозначна первой квартире. Родители хотят продать свою квартиру, и при этом сделать мену – доли детей поменять на недвижимость бабушки.
Т.е. вместо ? доли в родительской квартире, каждый ребёнок получит по ? доли в квартире бабушки. Имущественные права детей улучшаться в этом случае? Да, улучшаться. Но делать такую сделку нельзя, потому что бабушка близкий родственник законного представителя детей. А значит – это будет ничтожная сделка.
Второй вопрос, который мне так же показался крайне интересным – это конкретизация для органов опеки списка оснований для признания сделки с недвижимостью, как улучшающей или ухудшающей имущественные права ребёнка. Сейчас это всё в целом на усмотрение органов опеки. Но учитывая, что инспектор опеки поднадзорен Прокуратуре, то он склонен перебдеть и дать отказ в ситуации, когда на самом деле можно было бы разрешить сделку.
К примеру, переезд ребенка из дома площадью в 100 м?, находящегося в месте с неразвитой инфраструктурой, с плохими коммунальными условиями, в квартиру площадью 50 м?, но в городе, где есть вся инфраструктура, где хорошие коммунальные условия, где есть прогулочные места, детские кружки и т.п. – это ухудшение жилищных условий ребёнка или улучшение? По формальному признаку – количество квадратных метров, однозначно ухудшение. А реально?
Поэтому подобная конкретизация, работа над которой сейчас ведётся – это очень хорошее дело. Тем более, что в большинстве случаев задача достаточно простая – переезд из одной квартиры в другую в том же городе. И при правильном формулировании критериев, оценку нарушения или не нарушения прав ребёнка можно будет делать в автоматическом режиме, существенно разгрузив органы опеки.
Сегодня действует ипотека для сотрудников IT-компаний с льготной ставкой не более 5% годовых. Полные условия программы можете прочитать по этой ссылке
При этом многие застройщики сегодня самостоятельно субсидируют эту ставку и она становится существенно ниже.
Представляем ознакомительный обзор для создания общего представления о новостройках, которые можно купить с ипотекой существенно ниже установленных государством 5% годовых.
1. Ипотека по ставке 0,01% годовых

ЖК Датский квартал в г.о. Мытищи (сдача 4 кв. 2023 года)
цены: 1 ком. – от 7,2 млн., 2 ком. – от 9,4 млн., 3 ком. – от 12,6 млн.
https://fsk.ru/datskij-kvartal

Или ЖК Rotterdam, Москва, м. Нагатинская (сдача 4 кв. 2024 года)
цены: 1 ком. – от 19,6 млн., 2 ком. – от 27,2 млн., 3 ком. – от 35,2 млн.
https://fsk.ru/rotterdam
2. Ипотека по ставке 0,1% годовых

ЖК Voxhall, Москва, ЦАО, ул. Летниковская (сдача 2 кв. 2025 года)
цены: 1 ком. – от 23,5 млн., 2 ком. – от 28,5 млн., 3 ком. – от 38,7 млн.
https://etalongroup.ru/msk/objects/moscow/voxhall/

ЖК Shagal, Москва, пр. Андропова (сдача 2 кв. 2023 года)
цены: 1 ком. – от 20,2 млн., 2 ком. – от 27,0 млн., 3 ком. – от 28,4 млн.
https://etalongroup.ru/msk/objects/moscow/shagal/

ЖК Nagatino i-land, Москва, ул. Автозаводская (сдача 4 кв. 2024 года)
цены: 1 ком. – от 13,9 млн., 2 ком. – от 20,3 млн., 3 ком. – от 22,4 млн.
https://etalongroup.ru/msk/objects/moscow/nagatino_i_land/
3. Ипотека по ставке 0,1% годовых

ЖК Новое Внуково Москва (Новая Москва), дп Кокошкино (сдача 4 кв. 2022 года – 1 кв. 2024 года)
цены: 1 ком. – от 7,9 млн., 2 ком. – от 9,8 млн., 3 ком. – от 12,9 млн.
https://samolet.ru/project/novoe-vnukovo/

ЖК Пятницкие луга, Московская область, Солнечногорск (сдача 3 кв. 2024 года)
цены: 1 ком. – от 5,8 млн., 2 ком. – от 7,2 млн., 3 ком. – от 9,1 млн.
https://samolet.ru/project/pyatnitskie-luga/
4. Ипотека по ставке 0,1% годовых

ЖК LEVEL Мичуринский Москва, м. Мичуринский проспект (сдача 4 кв. 2024 года – 2 кв. 2025 года)
цены: 1 ком. – от 10,6 млн., 2 ком. – от 15,2 млн., 3 ком. – от 22,2 млн.
https://level.ru/projects/michurinskiy/

Или ЖК LEVEL Причальный, Москва, м. Шелепиха (сдача 4 кв. 2023 года – 4 кв. 2024 года)
цены: 1 ком. – от 11,2 млн., 2 ком. – от 14,2 млн., 3 ком. – от 21, млн.
https://level.ru/projects/prichalniy/
https://expert-ned.ru/stoimost/novostrojki-moskvy
Если вам понадобится подбор квартиры по конкретным параметрам или возникнут дополнительные вопросы, то можете обращаться:
Онлайн чат: /chat
Телефон: (495) 787-97-27
Telegram: https://t.me/relait_consult
Обзоры, новости, прогнозы цен на недвижимость, а так же полезные советы
в личном блоге директора компании:
https://www.youtube.com/c/Экспертнедвижимости
Сотрудники IT-компаний могут получить льготную ипотеку со ставкой не более 5% (сейчас есть предложения от различных банков со ставкой от 4,5% годовых). Основные условия программы смотрите ниже.
Если у вас возникнут какие-то вопросы по этой или любым другим программам — обращайтесь. Консультации нашей ипотечной службы — бесплатны!
Срок программы:
31 декабря 2024 года (заключение кредитного договора).
Объект кредитования:
- покупка (у юридического лица по договору долевого участия) квартиры в многоэтажном доме — новостройке
- покупка (у юридического лица по договору долевого участия) таунхауса (в том числе с земельным участком), оформленного как дом блокированной застройки или как жилое помещение в доме блокированной застройки
- тоже, что и выше, но покупка по договору купли-продажи (готовое жилье) у юридического лица или индивидуального предпринимателя, которые являются первыми владельцами недвижимости
- покупка у юр.лица или индивидуального предпринимателя строящегося или готового жилого дома (с земельным участком), находящегося в границах малоэтажного жилого комплекса
- строительство жилого дома (и покупка земельного участка)
Максимальная сумма кредита:
- до 18 млн. рублей (вкл.) в случае, если объект расположен находится в городе- миллионнике
- до 9 млн. рублей (вкл.) если объект расположен находится в городе с численностью до 1 млн. человек
Требования к заемщику:
- Возраст от 22 до 44 лет (вкл.)
- Средний уровень заработной платы за последние 3 месяца с учетом НДФЛ:
- более 150 тыс. ?, если место работы находится в городе — миллионнике;
- более 100 тыс. ?, если место работы находится в городе с численностью до 1 млн. человек
- Организация — работодатель должна быть аккредитована в Минцифры и пользоваться соответствующими налоговыми льготами
Другие условия:
Срочная новость.
Сегодня ЦБ РФ снизил ключевую ставку до 17%.
Какую реакцию рынка мы ждём на это решение.
Первое – это снижение ипотечных ставок. Подробнее