
24 июня 2022 года состоялось селекторное совещание на тему «Квартира с материнским капиталом: проблемы и решения», которое проводилось членом Президиума Генерального совета партии «Единая Россия», первым заместителем председателя Комитета Государственной Думы по вопросам семьи, женщин и детей Татьяной Буцкой.
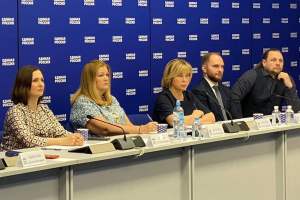
Совещание проводилось в широком формате, были приглашены депутаты Государственной Думы, представители Пенсионного Фонда, руководители профильных Министерств и представители банковского сообщества. От лица профессионального сообщества риэлторов в качестве приглашенного эксперта выступал генеральный директор компании «РЕЛАЙТ-Недвижимость» Константин Барсуков.
По окончании совещания наша пресс-служба взяла интервью у Константина Барсукова.
— Константин Валерьевич, о чём было это совещание?
— Основным мотивом проведения этого мероприятия был вопрос решения проблем, связанных с использованием материнского капитала при направлении его на частичное погашение ипотечного кредита или на покупку квартиры в доме-новостройке. Да впрочем и любого другого использования маткапитала на улучшение жилищных условий в ситуации, когда не сразу, а в будущем у родителей возникает обязанность наделения детей долями в приобретённом жилье.
Так же обсуждались вопросы повышения эффективности и упрощение процедуры получения разрешений Органов опеки и попечительства при совершении сделок с жильем, которое принадлежит несовершеннолетним детям.
— Расскажите, пожалуйста, подробнее о каких проблемах с материнским капиталом идёт речь?
— Ну, представьте себе ситуацию. Причём обращаю внимание, что это достаточно типичная ситуация, которая касается каждого четвертого или пятого человека, который использовал материнский капитал на улучшение жилищных условий.
Вы купили себе квартиру с использованием ипотечного кредита. Затем направили маткапитал на частичное погашение данного кредита. У вас возникла обязанность в будущем, когда ипотека будет погашена, наделить своих детей долями в этой квартире.
Но, ещё до погашения кредита, вам понадобилось квартиру продать. Может быть, вы решили улучшить жилищные условия и расшириться. Или, наоборот, возникли проблемы и вы не можете больше платить по кредиту. А может быть, вы хотите переехать в другой город. Что в этой ситуации вы можете сделать?
Если бы речь шла об обычной ситуации, когда средства материнского капитала не были направлены на погашение ипотеки, то это была бы обычная сделка по продаже квартиры из под залога. Такие сделки сегодня — обыденность.
Но в нашем случае, вы не сможете этого сделать. Потому что продажа квартиры из под залога означает, что ипотечный кредит полностью гасится. А значит, вы должны наделить детей долями.
Вот и представьте, как покупатель будет ждать пока вы погасите ипотеку (заметим, что ещё скорее всего деньгами самого покупателя), затем снимете обременение, наделите детей долями, получите разрешение органов опеки на сделку. А если вы его не получите? Если органы опеки решат, что вы нарушаете права детей? Разве согласится какой-то покупатель так рисковать?
— На прошедшем совещании было предложено какое-то решение?
— Да, было. Депутат Государственной Думы Светлана Разворотнева предложила изменить законодательство таким образом, чтобы у людей, который использовали материнский капитал, появилось две возможности.
Первая – это возможность наделить детей долями не только в том жилом помещении, на которое были направлены средства материнского капитала, но и в любом другом. При этом такая замена объекта в обязательстве о наделении детей долями должна происходить с разрешения органов опеки и попечительства.
Вторая – это возврат средств материнского капитала в Пенсионный Фонд с сохранением права на их повторное использование.
При этом Светлана Викторовна (Разворотнева – прим.) предложила ограничить этим меры однократным применением. А так же в случае возврата средств материнского капитала в Пенсионный Фонд не индексировать их. Т.е. сколько отдал, столько и можешь в дальнейшем использовать.
— А что по поводу этих поправок думали другие участники совещания?
— По поводу первой поправки возражений ни у кого не было. А вот по поводу возврата средств в Пенсионный Фонд — были. Особенно, это не понравилось представителям самого Пенсионного Фонда. И они в какой-то степени были правы. В лоб такие вещи делать действительно не хорошо. Например, возник вопрос, а что делать, если родители повторно решат использовать эти средства на другие цели, а не на улучшение жилищных условий. Ведь получается, что тогда ущемлены права детей, которые при первом использовании маткапитала могли в будущем получить долю в недвижимом имуществе. Так же был поднят вопрос администрирования и дополнительных расходов на такие операции.
Но, несмотря на эти замечания, моя позиция, что такой возврат делать обязательно нужно. Скорее всего он будет делаться в двух случаях. Первый – это трудная жизненная ситуация. Когда человек использовал маткапитал на погашение части ипотеки, а потом не может по ней платить и хочет продать жильё.
Если он не сделает это сам, то жилое помещение у него будет изъято и продано с торгов. А это означает большую потерю в деньгах, так как торги – это всегда продажа по цене ниже рыночной. И получается, что средства материнского капитала будут не детям отданы, а получены банком в качестве возврата тела и процентов по кредиту!
Вторая ситуация – это переезд в другой город. Если первая поправка, я про замену объекта в обязательстве, может выглядеть как обычная продажа с одновременной покупкой. Т.е. органы опеки говорят, вы можете продать квартиру, где обязаны наделить детей долями, но при условии одновременной покупки другой квартиры, на которую это обязательство перейдёт. То с переездом в другой город она не справится. Так как там не будет одновременности сделок хотя бы в силу того, что регистрацию перехода прав будут проводить органы Росреестра разных регионов, а значит, они не смогут соблюсти требование одновременности и откажут в регистрации права по такой сделке.
А тут родители вернули деньги в ПФР, продали квартиру, а при покупке новой заново получили маткапитал.
И для того, чтобы избежать его нецелевое использование можно возвращенные средства размещать на спецсчёте, с которого деньги ни на что иное, кроме как на покупку недвижимости, использовать нельзя. Вот и всё.
— То есть вы в целом предложенные законодательные инициативы поддерживаете?
— Да, конечно. Они же решают целый пласт проблем. Люди уже сейчас, сталкиваясь с невозможностью решения своей жилищной задачи, сами начинают возвращать средства маткапитала в Пенсионный фонд, а затем в суде пытаются получить право на его повторное использование. И обычно суды такое разрешение не дают.
Хотя в ходе заседания у меня появилось совершенно другое предложение. Многие участники совещания очень позитивно его восприняли, особенно представители банковского сектора. Но думаю, что оно слишком революционно и его законодатели его не примут.
Смотрите, если оценивать природу материнского капитала, т.е. чей он: детский или семейный, то я прихожу к выводу, что он всё же семейный. А значит, основное право на распоряжение им должны иметь родители. И потому, может быть есть смысл вообще отменить обязательное наделение детей долями в жилье, на которое маткапитал был использован?
Представляете, сколько тратится сил и ресурсов на контроль наделения детей долями. Вы видите сколько проблем создано этим фактом. И постоянно приходится придумывать какие-то костыли.
Тут и проблема с рефинансированием ипотеки, которая недавно была решена. Т.е. раньше, чтобы рефинансировать ипотечный кредит, который был частично погашен за счет средств маткапитала, нужно было брать разрешение органов опеки.
Тут и отметка в ЕГРН о том, что на квартиру был использован маткапитал, чтобы защитить добросовестных покупателей. И эта проблема ещё существует, так как законопроект призванные её решить завис в Госдуме на втором чтении.
И обсуждаемая на сегодняшнем совещании тема. И думаю, что потом ещё что-то вылезет.
А вот к примеру, после рождения третьего ребёнка государство даёт 450 тысяч рублей на погашение ипотеки. И ведь никто не требует в этом случае детей наделять долями жилье, купленном на эту ипотеку! А маткапитал по сумме не на много и больше этих 450 тысяч.
Да и потом, представьте, квартира стоит условно 3-4 млн. рублей, а уж про 10-15 я и не говорю, и вот маткапитал 690 тысяч. Из него каждому ребёнку принадлежит по ?, т.е. примерно 170 тысяч. И именно в пропорции этой суммы к стоимости квартиры я имею право дать долю ребёнку. Т.е. 170 тысяч делим на 3 млн – это порядка 6/100 от квартиры. Т.е. микродоля! Каким образом она защитит ребёнка? Я не знаю. И мне кажется, что норма законодательства о наделении детей долями в жилье, на которое был потрачен маткапитал – избыточна!
— Какие ещё вопросы обсуждались на совещании?
— Было достаточно много разных вопросов. Но я бы выделил из них два.
Первый был поднят Аллой Дзугаевой (Директор ГБУ г. Москвы Ресурсного центра по вопросам опеки и попечительства «Содействие» — прим.). Она сказала, что было бы правильно изменить частично статью 37 ГК РФ, которая говорит о том, что запрещены сделки между подопечным и близкими родственниками его законного представителя. И разрешить такие сделки, если они проводятся между детьми, имеющими родителей и близкими родственниками родителей, а так же если они проводятся в интересах детей.
Как мне кажется, подобное изменение законодательства было бы очень правильным. Представьте ситуацию, есть квартира, в которой, к примеру ? принадлежит родителям, и по ? двум детям. И есть у этих детей бабушка, у которой тоже есть квартира, которая равнозначна первой квартире. Родители хотят продать свою квартиру, и при этом сделать мену – доли детей поменять на недвижимость бабушки.
Т.е. вместо ? доли в родительской квартире, каждый ребёнок получит по ? доли в квартире бабушки. Имущественные права детей улучшаться в этом случае? Да, улучшаться. Но делать такую сделку нельзя, потому что бабушка близкий родственник законного представителя детей. А значит – это будет ничтожная сделка.
Второй вопрос, который мне так же показался крайне интересным – это конкретизация для органов опеки списка оснований для признания сделки с недвижимостью, как улучшающей или ухудшающей имущественные права ребёнка. Сейчас это всё в целом на усмотрение органов опеки. Но учитывая, что инспектор опеки поднадзорен Прокуратуре, то он склонен перебдеть и дать отказ в ситуации, когда на самом деле можно было бы разрешить сделку.
К примеру, переезд ребенка из дома площадью в 100 м?, находящегося в месте с неразвитой инфраструктурой, с плохими коммунальными условиями, в квартиру площадью 50 м?, но в городе, где есть вся инфраструктура, где хорошие коммунальные условия, где есть прогулочные места, детские кружки и т.п. – это ухудшение жилищных условий ребёнка или улучшение? По формальному признаку – количество квадратных метров, однозначно ухудшение. А реально?
Поэтому подобная конкретизация, работа над которой сейчас ведётся – это очень хорошее дело. Тем более, что в большинстве случаев задача достаточно простая – переезд из одной квартиры в другую в том же городе. И при правильном формулировании критериев, оценку нарушения или не нарушения прав ребёнка можно будет делать в автоматическом режиме, существенно разгрузив органы опеки.
Сегодня действует ипотека для сотрудников IT-компаний с льготной ставкой не более 5% годовых. Полные условия программы можете прочитать по этой ссылке
При этом многие застройщики сегодня самостоятельно субсидируют эту ставку и она становится существенно ниже.
Представляем ознакомительный обзор для создания общего представления о новостройках, которые можно купить с ипотекой существенно ниже установленных государством 5% годовых.
1. Ипотека по ставке 0,01% годовых

ЖК Датский квартал в г.о. Мытищи (сдача 4 кв. 2023 года)
цены: 1 ком. – от 7,2 млн., 2 ком. – от 9,4 млн., 3 ком. – от 12,6 млн.
https://fsk.ru/datskij-kvartal

Или ЖК Rotterdam, Москва, м. Нагатинская (сдача 4 кв. 2024 года)
цены: 1 ком. – от 19,6 млн., 2 ком. – от 27,2 млн., 3 ком. – от 35,2 млн.
https://fsk.ru/rotterdam
2. Ипотека по ставке 0,1% годовых

ЖК Voxhall, Москва, ЦАО, ул. Летниковская (сдача 2 кв. 2025 года)
цены: 1 ком. – от 23,5 млн., 2 ком. – от 28,5 млн., 3 ком. – от 38,7 млн.
https://etalongroup.ru/msk/objects/moscow/voxhall/

ЖК Shagal, Москва, пр. Андропова (сдача 2 кв. 2023 года)
цены: 1 ком. – от 20,2 млн., 2 ком. – от 27,0 млн., 3 ком. – от 28,4 млн.
https://etalongroup.ru/msk/objects/moscow/shagal/

ЖК Nagatino i-land, Москва, ул. Автозаводская (сдача 4 кв. 2024 года)
цены: 1 ком. – от 13,9 млн., 2 ком. – от 20,3 млн., 3 ком. – от 22,4 млн.
https://etalongroup.ru/msk/objects/moscow/nagatino_i_land/
3. Ипотека по ставке 0,1% годовых

ЖК Новое Внуково Москва (Новая Москва), дп Кокошкино (сдача 4 кв. 2022 года – 1 кв. 2024 года)
цены: 1 ком. – от 7,9 млн., 2 ком. – от 9,8 млн., 3 ком. – от 12,9 млн.
https://samolet.ru/project/novoe-vnukovo/

ЖК Пятницкие луга, Московская область, Солнечногорск (сдача 3 кв. 2024 года)
цены: 1 ком. – от 5,8 млн., 2 ком. – от 7,2 млн., 3 ком. – от 9,1 млн.
https://samolet.ru/project/pyatnitskie-luga/
4. Ипотека по ставке 0,1% годовых

ЖК LEVEL Мичуринский Москва, м. Мичуринский проспект (сдача 4 кв. 2024 года – 2 кв. 2025 года)
цены: 1 ком. – от 10,6 млн., 2 ком. – от 15,2 млн., 3 ком. – от 22,2 млн.
https://level.ru/projects/michurinskiy/

Или ЖК LEVEL Причальный, Москва, м. Шелепиха (сдача 4 кв. 2023 года – 4 кв. 2024 года)
цены: 1 ком. – от 11,2 млн., 2 ком. – от 14,2 млн., 3 ком. – от 21, млн.
https://level.ru/projects/prichalniy/
https://expert-ned.ru/stoimost/novostrojki-moskvy
Если вам понадобится подбор квартиры по конкретным параметрам или возникнут дополнительные вопросы, то можете обращаться:
Онлайн чат: /chat
Телефон: (495) 787-97-27
Telegram: https://t.me/relait_consult
Обзоры, новости, прогнозы цен на недвижимость, а так же полезные советы
в личном блоге директора компании:
https://www.youtube.com/c/Экспертнедвижимости
Сотрудники IT-компаний могут получить льготную ипотеку со ставкой не более 5% (сейчас есть предложения от различных банков со ставкой от 4,5% годовых). Основные условия программы смотрите ниже.
Если у вас возникнут какие-то вопросы по этой или любым другим программам — обращайтесь. Консультации нашей ипотечной службы — бесплатны!
Срок программы:
31 декабря 2024 года (заключение кредитного договора).
Объект кредитования:
- покупка (у юридического лица по договору долевого участия) квартиры в многоэтажном доме — новостройке
- покупка (у юридического лица по договору долевого участия) таунхауса (в том числе с земельным участком), оформленного как дом блокированной застройки или как жилое помещение в доме блокированной застройки
- тоже, что и выше, но покупка по договору купли-продажи (готовое жилье) у юридического лица или индивидуального предпринимателя, которые являются первыми владельцами недвижимости
- покупка у юр.лица или индивидуального предпринимателя строящегося или готового жилого дома (с земельным участком), находящегося в границах малоэтажного жилого комплекса
- строительство жилого дома (и покупка земельного участка)
Максимальная сумма кредита:
- до 18 млн. рублей (вкл.) в случае, если объект расположен находится в городе- миллионнике
- до 9 млн. рублей (вкл.) если объект расположен находится в городе с численностью до 1 млн. человек
Требования к заемщику:
- Возраст от 22 до 44 лет (вкл.)
- Средний уровень заработной платы за последние 3 месяца с учетом НДФЛ:
- более 150 тыс. ?, если место работы находится в городе — миллионнике;
- более 100 тыс. ?, если место работы находится в городе с численностью до 1 млн. человек
- Организация — работодатель должна быть аккредитована в Минцифры и пользоваться соответствующими налоговыми льготами