
Давайте сначала разберем этот вопрос. Он, на самом деле довольно мифологизирован. Вот какие основные мифы на эту тему существуют.
Миф 1. Репутация
Частный маклер получает своих клиентов по рекомендациям, от этого зависит его «хлеб», поэтому свою работу он делает лучше, чем компания.
 Да, действительно, частники чаще всего получают клиентов по рекомендациям. Потому что очень мало кто из них обладает умениями и ресурсами, позволяющими заниматься продвижением своих услуг в интернете, соц.сетях и т.п.
Но это никоим образом не говорит о качестве услуг, ведь это мифическое утверждение. Я встречал в своей практике среди частноработающих специалистов, и таких которые были неимоверными профессионалами, и таких от действий которых «волосы дыбом вставали».
Но замечу, что и про последних, их клиенты говорили, что «у него очень хорошие рекомендации.»
В конце-концов, любой фриланс — это работа по рекомендациям и отзывам. Но, думаю, что любой кто сталкивался с фрилансерами в любой сфере знают, сколько там встречается ленивых и бестолковых людей.
Поэтому надеяться только на рекомендации я не советую.
Агентство недвижимости дорожит своей репутацией, поэтому всегда будет работать очень хорошо. Ведь они в бренд вложили столько денег, зачем им его «зарывать» плохой работой.
Это тоже самое, что и про частного маклера. Да, есть компании, которые дорожат репутацией. А есть те, которые созданы исключительно для «заработать и разбежаться». А бывает и такое, что компания очень дорожит своей репутацией, но работает плохо, потому что по другому просто не умеет. Нет должного профессионального уровня и всё.
Миф 2. Стоимость услуг
Частный маклер берёт за свою работу меньше, так как ему не нужно содержать офис и «прочие атрибуты» компании.
 Мне встречались разные ситуации, и когда частный маклер работал фактически «за копейки» и когда, наоборот, частник получал комиссию значительно превосходящую оплату агентства недвижимости.
Почему так? Потому что всегда стоит вопрос кто и за что берет деньги. Частник-профессионал с большим стажем работы, который нанимает на свои сделки юриста, ипотечного брокера и т.п. — это по факту тоже самое агентство недвижимости, только в одном лице.
А иногда бывает, что частный маклер — это одна цена, но плюс к этому юрист, ипотечник, регистратор и т.п. и в итоге «на круг» выходит не мало.
А бывает, что агентство — это только название, а реально конгломерат частных маклеров, объединившихся под одним названием, так как никаких атрибутов компании, у них кроме офиса и бренда нет. И комиссию они берут не выше, чем обычный частный маклер.
Ценообразование — это всегда одно из конкурентных преимуществ, которое чаще всего отражает наполнение услуги полезными для клиента сервисами. Но именно «чаще», потому что сервисы эти иногда бывают излишними и бесполезными.
Рассчитайте стоимость услуг и получите скидку
Миф 3. Сервис
Услуга агентства недвижимости, в отличие от услуги частного маклера, более технологична, наполнена сервисами и подлежит более серьезному контролю.
 Ну, по поводу контроля за работой риэлтора в агентствах недвижимости, советую почитать статью «Почему хозяева риэлторских фирм боятся подчиненных». Эта статья была написана в 2013 году, но еще не потеряла своей актуальности.
Если коротко, то наличие контроля должно чем-то подтверждаться, а не следовать только из того, что вы обратились в агентство недвижимости. Например, подтверждаться наличием службы контроля качества или подобного рода структурой в компании (банально, легкой возможностью позвонить руководителю компании). Если её нет, то скорее и контроля никакого нет тоже.
Что касается сервисов и технологий, то о них нужно спрашивать отдельно. Не только у клиентов, но и у риэлторов совершенно различные представления о том, что такое риэлторская услуга и какими сервисами она должна быть наполнена.
Так что ваши ожидания о сервисном наполнении могут быть разбиты о восприятие услуги конкретной компанией.
Миф 4. Безопасность
Мой риэлтор или моя компания работают уже кучу лет, поэтому, конечно же, они умеют проверять квартиры и обеспечивать безопасность сделки при продаже.
 Теоретически — да. А практически… Попросите своего риэлтора тут же, без «Яндекс-помощи» сказать, на основании какой статьи ГК РФ гражданин теряет право пользования жилым помещением после его продажи. Ну, хорошо, если 7 из 10 риэлторов сходу назовут вам статью.
А давайте спросим прописка третьего лица в квартире до какого года — это проблема и нужно требовать выписки до сделки, а после какого — это уже не обязательное условие?
А какой срок исковой давности по оспоримым и ничтожным сделкам? А чем оспоримая сделка от ничтожной отличается?
И я могу вам назвать еще десятки таких «а чем и почему». Минимальное количество риэлторов ответит на все эти вопросы.
А самое главное, что абсолютно правильный ответ на эти вопросы — у меня есть юрист, вот его телефон, он вам всё расскажет. И этот ответ правильный во всех без исключения случаях, кроме наличия юридического образования у самого риэлтора.
Но во всех ли агентствах недвижимости есть юрист? Ко всем своим сделкам частным маклер привлекает юриста или экономит на его услугах, и черпает информацию на форумах и в соц.сетях?
Я вам возможно открою тайну, но есть куча профессиональных форумов, где риэлторы задают друг другу разные вопросы и по технологиями, и по работе с конкретными банками. А часто там задают юридические вопросы. И иногда вопросы, а иногда и ответы бывают такие, что плакать хочется..
Кстати, придумал сейчас хороший способ проверки своего агента. Посмотрите в каких проф.группах он состоит, подпишитесь на них и почитайте вопросы и ответы своего риэлтора. Может быть это станет для вас открытием.
Если всё мифы, то как же в итоге выбирать???
Выбирать всегда и везде нужно по параметру цена/качество. Все мифы, о которых мы выше говорили — это очень хорошая основа для выбора. Но не сам выбор. О чём я.
Вот, например, репутация — обязательно нужно обращать на неё внимание. Обязательно получить рекомендации от близких людей. Если их нет, то почитать отзывы в интернете. Но это один из фильтров.
Представьте, что вы выбираете пылесос. Вы же сначала определите какие-то его параметры, сделаете сортировку по цене. А потом обязательно посмотрите отзывы.
А может быть вы сделаете наоборот. Сначала прочитаете обзоры и отзывы, выберите какие-то модели, а потом будете сравнивать их по техническим характеристикам, бренду и цене.
Но вы ведь не будете делать свой выбор исключительно на отзывах! Хорошая репутация — это важно, но не нужно забывать и про технические параметры.
А что такое технически параметры, если мы говорим не о технике, а об агентстве недвижимости?
Это те самые важные для вас вещи, наличие которых нужно обязательно проверить:
- Есть ли в штате компании юрист?
- Частный маклер работает один или с юристом?
- Будет ли помощь юриста стоить отдельных денег?
- А есть ли ипотечный брокер?
- Как компания/частный маклер подтвердят проверку квартиры: на словах или письменно?
- А заключается ли договор при продаже квартиры?
- Есть ли служба контроля качества или подобная ей структура?
- Как контролируется работа агента: он один работает или над ним есть руководитель, который обязательно принимает участие в сделке?
- А при продаже квартиры делается профессиональная съемка?
И масса других важных для вас вопросов. Кстати, можете посмотреть примерный список таких вопросов в разделе Критерии выбора агентства недвижимости». Обязательно дополните этот список своими важными вопросами.
А под всем этим должна быть цена. И тогда вам станет понятно, почему одна компания или частный маклер хочет взять с вас одну сумму, а другая другую. Поймете нужно ли вам переплачивать за услуги компании, которая вам предлагает избыточный для вас сервис. А может быть, наоборот, решите, что готовы заплатить больше, но получить всё, что важно вам, а не то, что дает дешевая компания или маклер.
Только так вы сможете сделать осознанный выбор, а не выбор основанный на мифах. И получить услугу полностью отвечающую именно вашим представлениям о риэлторской услуге.
Эта история будет интересна тем, кто любит нестандартные решения. А так же тем, кто хочет узнать, как происходит покупка/продажа квартир из под залога в Сбербанке. Кстати, попутно вы узнаете еще и о том, как покупаются доли с ипотекой того же Сбербанка.
В общем, начнем.
Постановка задачи: продажа квартиры и покупка другой
В конце ноября прошлого года позвонил мне наш старый клиент и сказал, что у его жены есть квартира и её нужно продать. Эта квартира принадлежит супруге клиента и её племяннице, по 1/2 доле каждой.
Задача была следующая:
- продать квартиру,
- племяннице получить деньги (она покупает новостройку),
- на деньги от продажи доли супруги клиента купить другую квартиру. И скорее всего покупка будет с использованием ипотечного кредита, так как не хватает порядка 2 — 3 млн. рублей.
В общем операция не самая простая, но и не то, чтобы сложная.
Погружение в процесс: оценка стоимости квартиры, анализ ситуации
Первым делом я отправил сотрудницу посмотреть квартиру, чтобы провести оценку её стоимости. Дальше по плану у нас интервью с основным покупателем (это дочка клиентов), чтобы понять примерную цену покупаемой квартиры. И начало процесса.
Но в этот раз всё пошло по-другому.
Споткнулись мы на стоимости квартиры. Напомню, что дело было в последних числах ноября 2020 года. А осень 20-го года — это безумный ажиотаж и рост цен на 10-15% за четыре месяца (три осенних и декабрь).
В общем, мы прикидываем, что можно квартиру выставить в продажу чуть дороже, чем по рынку. Так как цены растут, впереди ещё декабрь, который при таком спросе обычно совсем безумным бывает. А значит, можно её продать примерно миллионов за 15.
Как раз к концу года найдем покупателя, а в январе на спокойном рынке подберем квартиру для дочери клиентов и сделаем сделку, примерно, в начале февраля.
Но собственница второй доли не согласилась с такой оценкой. Причем, совершенно редкая ситуация, она посчитала, что мы оцениваем квартиру слишком дорого. И не сможем продать её в те сроки, которые озвучили.
При этом ей было очень важно к середине февраля получить деньги (а лучше ещё быстрее). Иначе она не успевала купить квартиру в новостройке, которая была забронирована по привлекательной цене.
По прикидкам племянницы наших клиентов, квартира должна была стоить не дороже 12 млн. рублей. И она была очень категоричная в своей оценке, обосновывая её тем, что мы не учли важные факторы: плохое состояние квартиры, протечки от соседа сверху, близкие новогодние праздники, срочность получения денег.
Мы понимали, что предложенная нами цена, на сегодняшний момент, немного выше рынка. Но, в свою очередь, мы считали, что близость новогодних праздников, наоборот, подстегнет рынок и квартира продастся за те деньги, на которые мы рассчитывали и в нужные сроки. И другая сторона полностью доверяла нам в этом вопросе.
Решение дилеммы
Конечно, можно было бы согласиться с оценкой квартиры в 12 млн. рублей, что гарантировало мгновенную продажу, так как это было даже ниже рынка. И мы были уверены, что по такой цене мы нашли бы покупателя за один-два дня.
Но очень не хотелось продавать квартиру по такой стоимости, так как было понятно, что наши клиенты потеряют при этом деньги. И им придётся брать больший кредит для покупки новой квартиры.
Собственно, потребность в ипотечном кредите и подсказала мне выход из ситуации.
Я предложил нашим клиентам, купить у племянницы её долю по озвученной ею цене в 6 млн. рублей (половина от 12 млн.), а необходимые деньги взять при помощи ипотеки.
Для просчета возможных рисков я сделал финансовый расчет. Из него выходило, что чтобы «сработать в ноль», квартира должна продаться за 6 месяцев по цене в районе 12,3-12,4 млн. рублей. И это с учётом всех расходов на оформление покупки доли, выплату процентов по кредитам и т.п.
Из этого расчёта было понятно, что финансовых рисков в такой схеме нет. Мы обосновали нашим клиентам наше видение стоимости и сроков продажи, и они согласились с этим предложением.
Племянница так же встретила наше предложение с восторгом, так как она гарантированно получала нужную ей сумму в нужные ей сроки.
Если вам надоело читать дальше, то спойлер: у нас всё вышло и наши клиенты получили хорошую прибыль.
Если же вам интересно узнать детали, в том числе: процесс покупки «последней» доли, схему выкупа квартиры из под залога, когда надо рвать сделку и можно ли совместить в одной сделке две ипотеки — то идём дальше.
Выбор банка для покупки «последней» доли.
Сейчас не так мало банков, которые предоставляют ипотечный кредит для выкупа «последней» доли. «Последняя» доля — это такое название на профессиональном сленге доли в квартире, купив которую покупатель становится собственником всей площади.
Просто долю купить с ипотекой не получится, ни один банк не даст кредит на такую покупку. А вот с «последней» особых проблем нет. При этом есть нюанс, при такой покупке банк возьмет в залог всю квартиру ,а не только покупаемую долю.
В общем проблем с банком у нас не было, осталось только сделать свой выбор. И мы остановились на Сбербанке.
Почему Сбербанк?
Потому что в последующем нам нужно будет продать эту квартиру. А она будет при этом находиться в залоге у банка.
Продажа «из под залога» сейчас не то чтобы очень сложная операция, но со своими нюансами, с определенными рисками для покупателей. И пока ещё вызывает вопросы, причем не только у обычных граждан, но иногда и у риэлторов тоже.
А значит, нам нужно иметь такую схему покупки, которая будет нести в себе минимальные риски для покупателя. У Сбербанка такая схема есть. Не самая «прямая», но есть.
Далее. Хорошо, конечно, если наш покупатель будет без ипотечного кредита. Но надеяться на это глупо, так как большинство покупателей с ипотекой. А тут уже есть нюансы.
Логика выбора
Сейчас банки делятся на три категории:
- первая (сейчас ещё не самая многочисленная) — это те банки, которые умеют «покупать» квартиры, находящиеся в залоге другого банка.
- вторая (более многочисленная)- это те, банки которые разрешают своим ипотечникам, купить квартиру, которая находится в залоге у этого же банка.
- третья — банки, которые вообще не умеют работать с залоговыми квартирами, ни с чужими, ни со своими.
Соответственно, мы процентов на 90 были уверены, что покупатель будет с ипотекой. Поэтому продать квартиру мы сможем, если покупатель будет из «нашего» банка или из банка первой категории, которая умеет работать с залогом других банков.
Учитывая, что гадать с каким банком придёт покупатель, мы не можем, нам следует увеличить вероятность нахождения покупателя с нужным банком. А как это сделать? Выбрать тот, банк, в котором скорее всего будет брать ипотеку наш покупатель.
Мы можем сделать такой выбор? С вероятностью порядка 45-50% — это будет Сбербанк. Потому что именно такую долю ипотечных кредитов выдает Сбер.
А, значит, если мы выбираем Сбер, то вероятность продажи квартиры у нас сильно увеличивается:
- во-первых, порядка 40-50% вероятность, что покупателем будет ипотечник Сбербанка;
- во-вторых, если он будет из другого банка, то доля банков, которые умеют работать с ипотекой других банков -порядка 20%;
- в-третьих, около 10% вероятность того, что покупатель будет с «живыми» деньгами, без ипотеки.
Т.е. выбор Сбера (в данной конкретной ситуации) — это 70-80% вероятность нахождения покупателя, который потенциально мог купить квартиру, находящуюся в залоге банка. Выбор любого другого банка, сокращал бы такую вероятность на тем самые Сберовские 40-50%.
Постойте, скажете вы, Сбербанк же рекламировал, что его ипотечники могут купить квартиру, находящуюся в залоге другого банка? Тогда какая разница в каком банке брать кредит, вероятность будет такой же.
Нет, не будет. Потому что Сбербанк предлагает для этого такую кривую схему, что лучше на неё даже не рассчитывать.
Итак, Сбербанк
Покупаем последнюю долю с ипотечным кредитом Сбербанка
Покупка «последней» доли, ничем не отличается от обычной покупки, за исключением одного момента. Банк хочет видеть всю квартиру в залоге, поэтому просит сначала оформить в залог банка долю покупателя, а уже потом готов выдать кредитные деньги.
И этим обусловлено некое отличие от обычной сделки, которое выражается в двух возможных схемах покупки:
Первая схема: быстрая, но при наличии доверия у покупателя
- а) в день сделки подписывается кредитный договор, договор ипотеки и договор купли-продажи. Обратите внимание, что ДКП по закону должен быть удостоверен нотариусом.
- б) в этот же день переводится часть собственных средств покупателя продавцу и подаются документы на две регистрации:
- залога собственной доли покупателя в пользу Сбербанка
- перехода права собственности на вторую долю в пользу покупателя и залога на неё в пользу банка.
- в) после регистрации залога на собственную долю покупателя в пользу банка, покупатель приходит в Сбербанк, получает кредит и тут же переводит его продавцу.
Многих продавцов в этой схеме смущает тот факт, что покупатель получает кредитные средства на свой счёт, а уже потом переводит его продавцу.
На самом деле, опасаться здесь нечего, так как банку очень важно, чтобы деньги ушли продавцу. И делаются эти две операции по сути одномоментно и под контролем сотрудника банка. Плюс к этому, если есть невыполненное обязательство о перечислении денег, то продавец может расторгнуть сделку (для чего нужно просто прописать эту возможность в ДКП).
И всё же, многих продавцов нервирует этот момент и они идут по второму пути.
Вторая схема: дольше по времени, но без «нервирования продавца»
Второй путь отличается наличием аккредитива или системой безопасных расчетов Сбербанка. В общем, некоей гарантированной схемы перечисления денег продавцу после регистрации перехода права собственности на имя покупателя. Выглядит она так:
- а) в день сделки подписывается кредитный договор и договор ипотеки. Присутствие продавца на этом этапе не требуется.
- б) покупатель подаёт документы на регистрацию залога собственной доли в пользу Сбербанка
- в) после регистрации залога на собственную долю покупателя в пользу банка, покупатель и продавец встречаются в банке и делают стандартную ипотечную сделку, а именно:
- покупатель получает кредит и вносит его и собственные средства на блокированный счёт
- стороны идут к нотариусу и подписывают ДКП
- документы подаются на регистрацию перехода права собственности на долю продавца в пользу покупателя и залога на неё в пользу банка
- г) после регистрации перехода права собственности продавец получает деньги
Как мы видим первая схема более быстрая, так как нет второго этапа регистрационных действий, а всё делается в один этап. Но для продавцов менее спокойная.
Вторая же схема, наоборот, более спокойная, но медленная.
Что такое договор ипотеки
Внимательный читатель заметит, что в обеих схемах на первом этапе присутствует такой документ, как договор ипотеки.
Покупатели при обычной ипотеке не сталкиваются с ним, поэтому довольно часто возникают вопросы, что это за договор такой и зачем он нужен, если есть кредитный договор. Но те, кто делал рефинансирование кредита или брал нецелевой займ под залог недвижимости уже знают об этой форме. Расскажу о ней.
Ипотека (т.е. залог) может возникать в силу закона или в силу договора. При покупке квартиры при помощи ипотечного кредита, залог возникает в силу закона. Так как законом оговорена такая конструкция — как покупка недвижимости с ипотекой. А что делать, если в залог нужно взять не предмет покупки, как это происходит с долей? И тут на помощь приходит ипотека в силу договора.
Заключается договор ипотеки и в нём говорится, что человек отдает в залог свое имущество при определенных условиях. Эти условия отражены и в кредитном договоре, и в договоре ипотеки.
И в нашем случае доля, которая принадлежала нашим клиентам перешла в залог банка по договору ипотеки. А покупаемая доля — в силу закона, на основании договора купли-продажи и кредитного договора.
Но закончим наше отступление и перейдем к следующему этапу нашей сделки.
Покупка «последней» доли
Дальше мы провели процедуру покупки доли племянницы. По ряду обстоятельств сделку мы проводили по второй из выше озвученных схем. Но, несмотря на то, что она дольше, мы успели обеспечить собственницу второй доли деньгами в нужные ей сроки.
Всё прошло по вышеописанной процедуре, повторять её не буду.
Ищем покупателя на квартиру
Как только мы одобрили нашу клиентку в Сбербанке и начали подготовку к покупке доли, мы выставили квартиру в продажу.
Да, смена собственника ещё не произошла. Но мы понимали сроки готовности, понимали, что идёт сезон повышенного (и даже ажиотажного) спроса. А значит, это хорошее время пощупать рынок и выставить квартиру значительно дороже рынка (миллиона на два-три). На «авось».
Но для начала мы поставили определенную нами цену в 15 млн., чтобы клиенты понимали, что мы действительно не ошиблись. Учитывая, что эта стоимость была немного выше рынка, мы не ожидали большой интерес. Но некоторое количество звонков и возможно один-два показа за пару недель рекламы должны были образоваться.
Что, собственно, и произошло. Более того, мы даже нашли покупателя, который правда торговался на сумму порядка полумиллиона. Понятное дело, что нас такой торг не устроил. И мы продолжили действовать в рамках выбранной нами стратегии.
Показав нашим клиентам, что интерес к квартире есть, мы подняли её цену до 17 млн. рублей (то самое «на авось») и стали проводить процесс по покупке второй доли.
К сожалению, наше «авось» не сработало. Покупательского интереса по такой цене не было. И в момент, когда документы по «последней» доле были поданы на регистрацию права собственности, мы снизили стоимость до адекватной. Это случилось в конце января.
А уже на последней неделе февраля был найден покупатель по цене 14,95 млн. рублей. И, бинго, он был ипотечником Сбербанка.
Т.е. наши предположения и по стоимости, и по возможному покупателю, полностью совпали.
Дальше были стандартные действия по авансированию объекта и начался поиск новой квартиры. Напомню, первоначальная задача включала в себя не только продажу, но и покупку квартиры для дочери клиентов.
Квартира для дочери клиентов
Учитывая, что моя сотрудница (которая вела сделку) не теряла время зря, и пока шли все эти процессы она с клиенткой делала просмотры, квартиру для дочери клиентов мы нашли очень быстро.
Но возник нюанс. Объект, который мы подобрали, продавался с условием покупки другой квартиры. И при этом, эта покупка совершалась с ипотечным кредитом банка МКБ.
Перевести наших продавцов в другой банк не предоставлялось возможным, так как условия в МКБ для них были лучше, да и схема уже была согласована с продавцом самой последней (нижней) квартиры.
Если вы уже запутались, то вот схема предстоящей сделки:
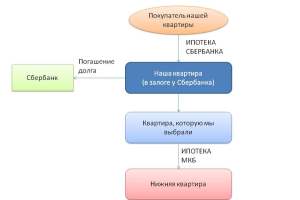
Несмотря на то, что две ипотеки в рамках одной сделки делать мы умеем и делали ни один раз (вся сложность в согласовании сделок и проведении процедуры сделки в двух банках в один день), в этот раз мы решили сделку разрывать.
Т.е. сначала делать продажу нашей квартиры. А после получения денег нашими клиентами совершать покупку квартиры для их дочери.
Логика выбора схемы проведения сделки
Основным фактором для принятия этого решения была схема покупки квартиры из под залога Сбербанка.
У Сбербанка много хороших и удобных вещей. Но иногда встречаются очень, скажем так, неудобные моменты. Например, схема покупки ипотечником Сбербанка залоговой квартиры другого банка. Или, как в нашем случае, квартиры находящейся в залоге у Сбербанка же.
Во-первых, размер кредита ипотечника Сбербанка должен быть больше суммы остатка долга у продавца. Но это как раз для нас было не важно, у нас так и выходило.
А вот, во-вторых, кредитные средства Сбер перечисляет в этой схеме только после регистрации перехода права собственности. Причем перечисляет он их покупателю, который в свою очередь должен их перечислить продавцу, который должен тут же направить их на погашение долга. Напоминает покупку «последней» доли.
Плюс на квартире, после регистрации права висят два обременения — по кредитному договору продавца и по кредитному договору покупателя. И старое обременение снимается Сбербанком после погашения продавцом остатка долга.
В целом, не очень приятная схема, правда?
Причем она идеальна, если сумма кредита покупателя и остаток долга продавца полностью совпадают. А если, как у нас, кредит больше?
Почему мы не могли всё объединить в одну сделку
У нас кредит был примерно на полтора миллиона выше, чем остаток долга продавца. Поэтому мы и не могли объединить всю нашу операцию в одну сделку.
Ведь при объединении получалось бы, что продавец самой нижней квартиры, получал бы порядка 1,5 млн. рублей после регистрации перехода права собственности на все квартиры. И это получение денег не обеспечивалось бы никакими аккредитивными счетами или банковскими ячейками. Т.е. в понимании продавца являлось бы исключительно доброй волей покупателя, причем не его квартиры, а какой-то другой, к нему никак не относящейся.
Понятно, что в крайней ситуации мы бы обеспечили какие-то механизмы, которые бы снизили риски продавца нижней квартиры. Тем более, что есть договор купли-продажи, в рамках него есть некие обязательства, которые нужно выполнить. Да и речь идет не обо всей сумме стоимости квартиры, а части денег.
Но, у нас ведь еще есть и МКБ банк, который хочет видеть у своих клиентов первоначальный взнос в полном объеме. А значит, им пришлось бы писать расписку, что они получили эти деньги от наших клиентов, хотя реально их не было.
Понятно, что эта расписка нужна была только банку, и тут же бы была уничтожена. Но вся совокупность факторов говорила о том, что куда проще разорвать сделку и сделать всю процедуру в два этапа.
Что собственно и было сделано.
Завершение
Дальше всё было довольно стандартно.
Мы провели юр.экспертизу покупаемой квартиры. По проверке всё было хорошо. Была пара незначительных моментов, которые в итоге положительно решились и в рамках этой статьи можно на них подробно не останавливаться.
Далее, мы организовали сделку по продаже квартиры. Правда обошлось не без нюансов. В день сделки агенту нашего покупателя (!), позвонили из управляющей компании и сообщили, что срочно нужен собственник квартиры, так как мы всех заливаем..
Почему агенту покупателя был звонок, потому что за несколько дней до этого, она со своей клиенткой и нашим агентом выясняла некие нюансы по квартире, связанные с расположением труб горячего отопления в стене и оставляла номер своего телефона.
Собственно, после звонка вся сделка была приостановлена, так как нужно было понять масштабы бедствия. Оказалось, всё не так страшно, протекла стиральная машина в нашей квартире. С квартирой проблем не было, а вопросы с соседями, понятно, мы взяли на себя.
И на следующий день мы провели сделку по продаже квартиры.
Затем дождались регистрации перехода права собственности на имя нашего покупателя, приехали в Сбербанк и завершили процедуру: покупатель получил кредитные средства, перевёл их нашей клиентке, а она загасила долг перед банком.
И еще через несколько дней мы провели сделку по покупке квартиры для дочери нашей клиентки. Эта сделка проходила уже в МКБ банке. Там тоже всё было довольно просто, хотя и очень-очень долго. На сделке мы провели больше четырех часов.
Итог
Стоило ли идти на такую сложную операцию нашим клиентам? Безусловно стоило.
Началась она в первых числах декабря 2020 года, закончилась в середине апреля 2021 года.
За это время наши клиенты смогли купить квартиру без использования кредита. Хотя изначально предполагалось, что им понадобится порядка 2-3 млн. ипотечных средств на покупку квартиры для дочери. Ведь их заработок «грязными» составил ровно 3 млн. рублей, если считать, что квартира (без выкупа «последней» доли) продавалась бы за 12 млн. рублей.
Да, были еще расходы на выплату процентов банку за примерно 3 месяца, плюс страхование имущества (мы порекомендовали не делать страхование жизни, так как в данной ситуации — это было финансово не выгодно), плюс расходы на оформление сделки по покупке «последней» доли. Но суммарно это составило не более 250 тысяч рублей.
Так что выгода от того, что наши клиенты доверились нам и выбрали нестандартное решение — налицо!